
Actualizado hace 5 minutos
Ahorrar es uno de los principales objetivos de muchas familias, pero conseguirlo no siempre resulta sencillo. A la dificultad de llegar a fin de mes se suma otra pregunta: ¿dónde conviene poner el dinero para obtener rentabilidad sin asumir riesgos excesivos? El empresario José Elías ha compartido su visión sobre las distintas alternativas de inversión, desde las cuentas remuneradas y los fondos cotizados hasta el oro, los inmuebles, las criptomonedas o incluso el vino de colección.
Su recomendación para quienes disponen de pocos ahorros pasa por priorizar la seguridad y construir una reserva económica antes de asumir riesgos mayores. "Si tienes poco dinero, lo importante es no perderlo; ganar dinero es fácil, no perderlo es muy complicado", sostiene.
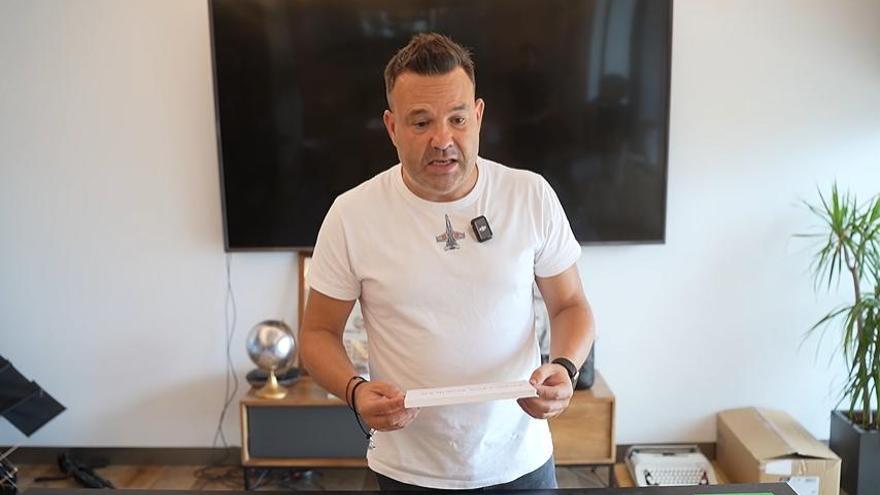
Las cuentas remuneradas se convierten en sus favoritas para estimular el ahorro e invertir. “Es lo primero que tiene que hacer la gente para empezar a ahorrar”, sentencia.
Las cuentas remuneradas, el primer paso para ahorrar
Para Elías, las cuentas remuneradas son una de las mejores opciones para empezar a ahorrar, especialmente cuando todavía no se dispone de un colchón para afrontar gastos imprevistos.
"Es lo primero que tiene que hacer la gente para empezar a ahorrar", afirma. Este tipo de productos permite obtener intereses por el dinero depositado y mantenerlo disponible, aunque la rentabilidad y las condiciones dependen de cada entidad financiera.
"Cuando se tiene algo de dinero, lo primero que hay que hacer es abrir una cuenta remunerada, porque hay que generar un colchón, una reserva vital por si pasa cualquier cosa", explica el empresario.
Esta reserva permite afrontar una avería, un gasto médico o una reducción de ingresos sin tener que vender inversiones en un momento desfavorable. Para elegir una cuenta, conviene comparar la TAE, las comisiones, los límites de remuneración y las condiciones exigidas.
ETF y fondos indexados: invertir a medio y largo plazo
Una vez constituido ese colchón, Elías apuesta por los fondos indexados o ETF, siglas en inglés de Exchange-Traded Fund. Estos productos se negocian en bolsa y permiten invertir en una cesta de activos.
Los fondos indexados buscan replicar la evolución de un índice y pueden comercializarse como ETF o como fondos de inversión tradicionales. En muchos casos, ofrecen una amplia diversificación y unos costes de gestión relativamente reducidos, aunque su riesgo depende de los activos que incluyan y de la evolución de los mercados.
"Me gusta mucho, porque creo que es una inversión que se ha socializado mucho en los últimos tiempos", comenta Elías. "Estas inversiones, en las que puedes tener mucho o poco dinero, son con las que yo empezaría".
El empresario asegura que también tiene una cartera de ETF y destaca la importancia de mantener una perspectiva a largo plazo. "Tienes que poner el dinero y olvidarte, tenerlos a medio largo plazo", explica.
La diversificación puede reducir la dependencia de una sola empresa. No obstante, antes de invertir, es importante conocer la composición del fondo, sus comisiones y el nivel de riesgo que se está dispuesto a asumir.
Deuda pública, bonos y acciones: diversificar con criterio
Entre las alternativas que contempla figuran también la deuda pública y los bonos de empresas. Elías considera que la deuda pública puede ser una opción relativamente estable, con una rentabilidad razonable según el título y sus condiciones.
En el caso de los bonos corporativos, recomienda mantenerlos hasta su vencimiento en lugar de especular con las variaciones de su precio. Sin embargo, ni la deuda pública ni la privada están completamente libres de riesgo: influyen la solvencia del emisor, los tipos de interés y el plazo de la inversión.
Las acciones de empresas también forman parte de las opciones habituales para quienes buscan participar en los mercados financieros, aunque su cotización puede experimentar importantes fluctuaciones. La proporción destinada a cada producto debe adaptarse a las necesidades y circunstancias de cada ahorrador.
Oro, pisos de alquiler y viviendas para reformar
El empresario también se pronuncia sobre el oro, un activo tradicionalmente utilizado para diversificar inversiones. Aunque no lo descarta, advierte de los riesgos de concentrar demasiado dinero en él.
"El oro es una buena inversión, pero no concentraría tanto dinero en una inversión tan volátil", señala.
Elías descarta el oro o las famosas criptomonedas.
Su opinión sobre los pisos destinados al alquiler es todavía más crítica. "A mí, personalmente, me gusta más bien poco porque cada vez está peor visto. Creo que hay otras inversiones mejores, no creo que tengan una rentabilidad muy grande", explica.
En cambio, sí encuentra atractivo en comprar viviendas para reformarlas y venderlas posteriormente. "Aunque esté dentro del nicho de los pisos, no te quedas con el activo. Tienen buena rentabilidad", sostiene. Su estrategia consiste en comprar, rehabilitar, vender y buscar una nueva oportunidad, aunque el resultado depende del precio de compra, el coste de las obras, los impuestos y la demanda.
También lanza una advertencia sobre el crowdfunding inmobiliario, que permite participar en proyectos mediante aportaciones de distintos inversores: "Cuidado con dónde metes tu dinero". Antes de participar en una operación de este tipo, conviene estudiar sus riesgos, las condiciones de salida y la solvencia de la plataforma y del promotor.
Bitcoin, trading y relojes de lujo: las opciones que no le convencen
Entre las alternativas que generan más interés, Elías incluye las criptomonedas, el trading, los relojes de lujo y los artículos de colección. Sin embargo, no todas le parecen adecuadas para invertir los ahorros.
En el caso del bitcoin y otras criptomonedas, su principal reparo es la complejidad fiscal que, a su juicio, puede implicar operar con estos activos. Su cotización también puede sufrir fuertes oscilaciones, por lo que conviene conocer sus riesgos y las obligaciones tributarias antes de invertir.
Tampoco se muestra especialmente interesado en el trading, una práctica que busca obtener beneficios mediante la compra y venta frecuente de activos financieros para aprovechar los movimientos de sus precios. Esta estrategia no garantiza rentabilidad y puede generar pérdidas importantes.
Los relojes de lujo tampoco figuran entre sus inversiones favoritas. Elías los considera un mercado muy específico y explica que, si compra uno, es para utilizarlo.
Noticias Relacionadas
Apple presenta su primer MacBook Pro con pantalla táctil
La increíble ilusión óptica que conquista las redes y que ya han visto nueve millones de personas
José Abellán, cardiólogo, advierte sobre estos medicamentos: "Pueden provocarte hipertensión y nadie lo sabe"
La emoción de Anne Igartiburu al entregar el primer bote de ‘Vaya Par’ a una pareja embarazada
Olvídate de pasar frío: el artículo total de Leroy Merlin para una terraza cómoda y acogedora
El emotivo reencuentro de un cuidador con sus elefantes que da la vuelta al mundo: "Maravilloso"
Cómo detectar errores y datos falsos en contenidos generados por IA