
Actualizado hace 49 minutos
Según las estimaciones de la Asociación Española de Consumidores (Asescon), cada alumno supondrá un gasto mínimo de 720 euros, siempre que estudie en la enseñanza pública, una de las cifras más elevadas del Estado. En los casos de la escuela concertada, el desembolso asciende hasta los 790 euros por alumno, y alcanza los 1.880 euros si se trata de la privada. Y es que el coste de la vuelta al cole para este curso 2026/2027 es el más caro de la historia.
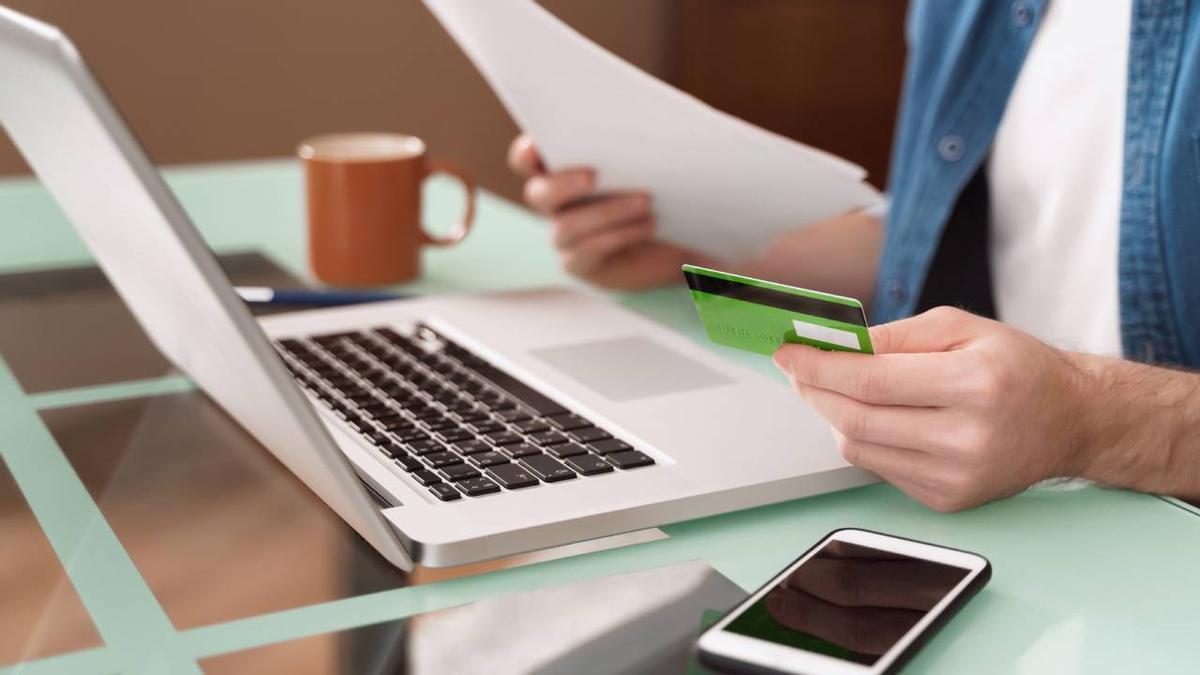
De ahí que la popularidad de conceptos como el de créditos rápidos crezca de manera considerable. Pero, ¿en qué consisten los créditos rápidos y por qué lo que empieza como una solución rápida y urgente para llegar a fin de mes puede acabar convirtiéndose en una trampa financiera?
Dinero rápido con un precio
Los créditos rápidos son, tal y como así los definen desde el Instituto Vasco de Consumo o Kontsumobide, "préstamos de pequeñas cantidades de dinero, que se conceden en poco tiempo y para los que se piden pocos requisitos. Son tan fáciles de conseguir que te dan todas las comodidades para ello: lo puedes pedir online, por teléfono o incluso a través de aplicaciones móviles. A diferencia de los préstamos bancarios tradicionales, no requieren nómina ni aval, lo que los hace aún más atractivo para aquellas personas con una situación económica ajustada o están sobreendeudadas. El dinero puede estar en tu cuenta en muy poco tiempo, pero esa rapidez tiene un precio: los intereses y las comisiones son muy altos. Además, el plazo de devolución es muy corto. Existe otra forma de adquirir un microcrédito y de la que en ocasiones no eres consciente: cuando al comprar un producto o servicio y te ofrecen el pago aplazado, posiblemente estés ante un microcrédito".
Entre las ventajas de los créditos rápidos destacan, tal y como recogen desde el Banco de España, "reducidos trámites y gestiones para su concesión y confidencialidad, rapidez en la contestación y concesión y flexibilidad para devolver el dinero al banco". Pero también tienen inconvenientes, tales como que "el tipo de interés que se aplica suele ser superior al habitual en los créditos personales y que suele ser obligatorio suscribir un seguro para cubrir el riesgo de impago del crédito en determinados casos".
Los riesgos de los créditos rápidos
En lo que a los riesgos se refieren, desde Kontsumobide destacan los siguientes: "Interés muy alto. La mayoría de los créditos rápidos tienen intereses más altos que los préstamos bancarios. Comisiones ocultas. Algunas empresas aplican comisiones que no siempre están muy a la vista: gastos de gestión, penalizaciones, renovaciones automáticas… Sobreendeudamiento. Hay personas que piden un crédito rápido para cubrir un gasto imprevisto, pero si no lo devuelven a tiempo, terminan pidiendo otro préstamo para pagar el primero. Así entran en una espiral de deudas. Prácticas abusivas. Se publicitan destacando la facilidad de obtenerlo sin ofrecer información completa. Después, para reclamar el dinero de vuelta, hay empresas que recurren a amenazas y llamadas constantes".
Por ello, para evitar asumir riesgos innecesarios, desde Instituto Vasco de Consumo dan los siguientes consejos: "planifica en función de tu situación económica para evitar posibles impagos o incurrir en sobreendeudamiento. Ahorra una pequeña cantidad de dinero cada mes. Te ayudará a hacer frente a imprevistos y evitar los préstamos. Consulta con tu banco. No te quedes con el primer anuncio que veas, compara las diferentes opciones para poder elegir la más adecuada. Consulta con tu banco, a veces ofrecen créditos con intereses más bajos que los créditos rápidos. Negocia los pagos de tus deudas. Antes de pedir un crédito para pagar deudas, intenta negociar con las empresas a las que debes alguna cantidad para que te ofrezcan otras opciones de pago más cómodas. Evita compras impulsivas. A veces, los problemas económicos ocurren por gastos innecesarios. Antes de comprar algo, pregúntate si realmente lo necesitas. Si finalmente pides un crédito rápido: lee las condiciones y no firmes nada que no entiendas; fíjate bien en el % de la TAE; cuidado con aquellas empresas que piden pagos por adelantado o prometen sacarte de las listas de personas morosas; y pídelo solo cuando puedas devolverlo y para cubrir gastos que debes realizar obligatoriamente, nunca para gastos puntuales que no sean de primera necesidad. Pregunta todo aquello que no comprendas y en la medida de lo posible pide la respuesta por escrito".
Noticias Relacionadas
La tormenta perfecta devuelve la factura de la luz al tercer otoño más caro de la historia
Netflix prepara el despido de 850 trabajadores en una nueva reestructuración
El CES pide criterios objetivos para una "gestión prudente" en el proyecto de la ley de EPSV

La creación de empresas registra su mayor alza interanual en casi cinco años
El Banco de España eleva el crecimiento del PIB al 2,6% este año

La UE retira a Panamá y Vietnam de su lista de paraísos fiscales tras sus reformas

Barcelona aprueba subir un 150% el IBI a los titulares de cuatro o más licencias de pisos turísticos