
Actualizado hace 6 minutos
Cuando nace un hijo, muchas familias empiezan desde ese mismo momento a preparar su futuro económico. Abrir una cuenta de ahorro, realizar pequeñas aportaciones mensuales o invertir en una propiedad son algunas de las fórmulas más habituales para dejarles un patrimonio.
Pero hay un aspecto que no siempre se tiene en cuenta: qué ocurrirá con ese dinero y esos bienes cuando los padres fallezcan. Ahorrar durante años puede ser una buena decisión, pero no organizar correctamente la herencia puede convertir ese esfuerzo en un auténtico quebradero de cabeza para los descendientes.
Así lo advierte el economista y divulgador Andrés Millán, conocido en redes sociales como LawTips, que recomienda prestar atención a la planificación sucesoria y, sobre todo, no dejar las últimas voluntades sin resolver.
"Si yo no hiciera testamento, el día de mañana le estaría complicando la vida a mi hijo, porque se le pueden bloquear las cuentas bancarias al no saber exactamente qué hay. Es lo que se llama la herencia ab intestato, que es muchísimo más complicada", explica.
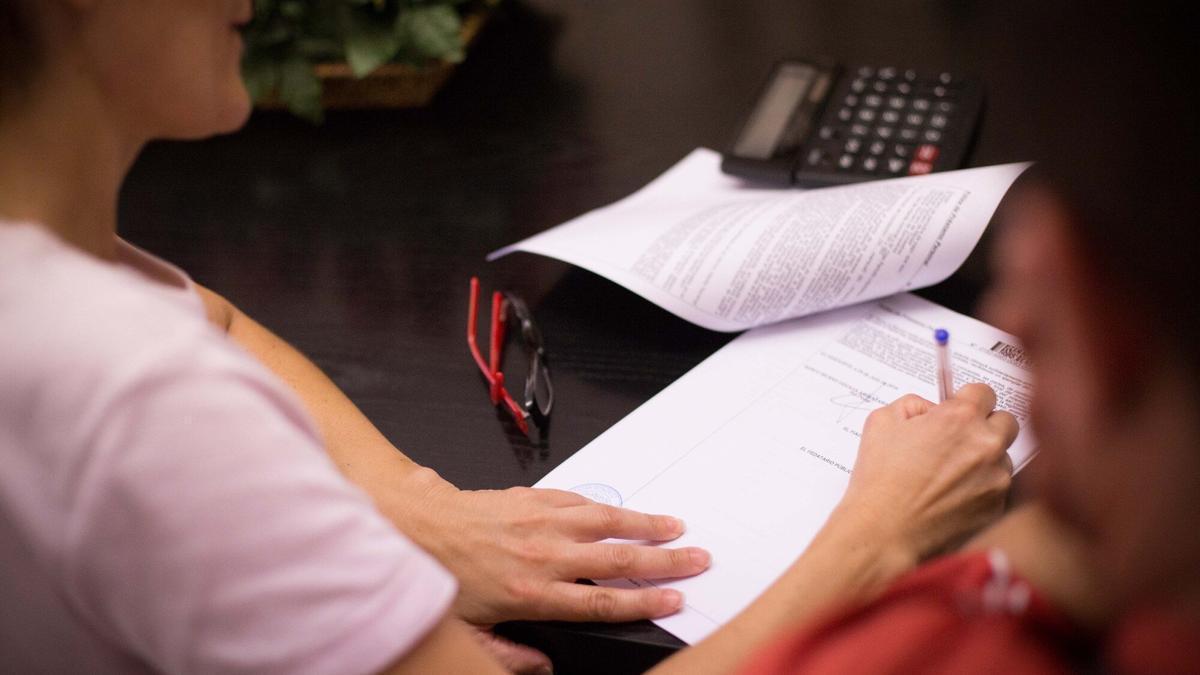
Firma de un testamento en una notaría.
Qué sucede cuando los padres fallecen sin testamento
Morir sin testamento no significa que los hijos pierdan el derecho a heredar. Lo que ocurre es que la ley determina quiénes son los herederos y cómo debe repartirse el patrimonio, siguiendo las normas de sucesión aplicables.
En el régimen común del Código Civil, los hijos y descendientes tienen prioridad en la sucesión cuando existen, aunque también se reconocen determinados derechos al cónyuge viudo.
El procedimiento se conoce como sucesión intestada o ab intestato y exige tramitar una declaración de herederos ante notario. Para ello, es necesario acreditar el fallecimiento y la relación familiar, entre otros documentos. Después habrá que realizar la aceptación, partición y adjudicación de los bienes.
La situación también afecta a las cuentas bancarias. Cuando el banco conoce el fallecimiento de un titular único, debe impedir nuevas disposiciones ordinarias y bloquear sus tarjetas y claves de acceso. Los herederos tendrán que acreditar su condición y completar los trámites sucesorios para disponer del dinero. No obstante, existen diferencias cuando se trata de cuentas compartidas, dependiendo de su régimen de titularidad y disposición.
Por tanto, dejar las cosas organizadas no elimina todos los trámites, pero sí puede facilitar considerablemente el proceso.
Ahorrar para los hijos o dejarles una vivienda no es suficiente.
El problema de dejar una vivienda a varios herederos
Uno de los escenarios que más conflictos puede provocar es repartir una propiedad entre varios familiares sin prever cómo se gestionará después.
Millán pone el ejemplo de una vivienda en la que un hijo recibe la nuda propiedad y la madre conserva el usufructo. La primera figura supone ser propietario del inmueble, pero sin poder disfrutar plenamente de él mientras exista el usufructo. La segunda permite utilizarlo y vivir en él, aunque no se tenga la propiedad plena.
"Lo mítico que revienta a las familias es que el hijo tenga la nuda propiedad, que es poder venderla el día de mañana, y la madre el usufructo, que es poder vivir en ella, y que se lleven mal", advierte.
En realidad, el nudo propietario no puede vender por sí solo la plena propiedad libre de usufructo: para ello necesita contar también con el consentimiento del usufructuario. Es precisamente esta separación de derechos la que puede generar desacuerdos cuando las relaciones familiares no son buenas.
El experto también recomienda evitar, siempre que sea posible, adjudicar una misma vivienda a varios herederos sin establecer mecanismos para resolver posibles discrepancias. Si uno quiere vender y otro prefiere conservarla, el desacuerdo puede terminar en un procedimiento judicial de división de cosa común. En determinados casos, el inmueble puede acabar en subasta, con el riesgo de obtener un precio inferior al que se conseguiría mediante una venta acordada en el mercado.
Su consejo es buscar alternativas: compensar a unos herederos con dinero, repartir otros bienes o adjudicar la vivienda a una sola persona a cambio de satisfacer económicamente al resto.
Hacer testamento: un trámite sencillo que evita problemas
Para Andrés Millán, la solución pasa por dejar las últimas voluntades por escrito. "Cuesta unos 70 euros en el notario, y así tú ordenas a quién quieres que vaya cada cosa, siempre respetando los límites que marca la ley. Y de paso haces inventario", explica.
Hacer testamento permite decidir cómo distribuir la parte de libre disposición, organizar el reparto de los bienes y establecer determinadas previsiones para los descendientes, siempre dentro de los límites legales.
Además, cuando hay hijos menores de edad, la planificación sucesoria cobra todavía más importancia. Los progenitores pueden realizar previsiones sobre la tutela y la administración de determinados bienes que reciban los menores, para así anticipar quién se ocupará de proteger sus intereses y evitar que una situación de vulnerabilidad económica o familiar complique su futuro.
No basta con ahorrar: también hay que organizar el patrimonio
La recomendación del divulgador es clara: no esperar a que aparezca un problema para empezar a ordenar las cuentas. Conviene identificar los depósitos, inversiones, viviendas, seguros y posibles deudas, además de mantener actualizada la documentación.
También hay que recordar que los hijos heredan tanto los bienes como las obligaciones del fallecido, por lo que conocer la situación patrimonial resulta fundamental antes de aceptar una herencia.
Noticias Relacionadas
‘Blade Runner 2099’ llega a Prime Video: así es la serie que continúa el universo de la mítica película
Si eres de los que guarda bolsas dentro de otras bolsas, la psicología tiene algo que decirte
El Gran Wyoming se jubila y Gonzo tomará el relevo en 'El intermedio' a partir de enero
Antonia Dell'Atte responde a Ana Obregón tras sus disculpas y lanza una advertencia: "Las denuncias falsas no existen"
Críticas a Jordi Wild por anunciar que quiere hacer su propia película de terror tras el éxito de ‘Backrooms’ y ‘Obsession’
Russell Brand, culpable de violación y otros tres delitos de agresión sexual en Londres
Una joven coreana se atreve con el castellano en la calle y lo que ocurre después se convierte en viral