
Actualizado hace 7 minutos
El euríbor ha cerrado septiembre en el 3,247%, por encima del 2,95% registrado en agosto y su nivel más alto desde julio de 2024. Es el nivel más elevado desde julio de 2024, cuando la tasa de referencia de la la mayoría de las hipotecas a tipo variable se situó en el 3,526%. El indicador suma así cuarto mes de ascensos y se consolida por encima del 3%.
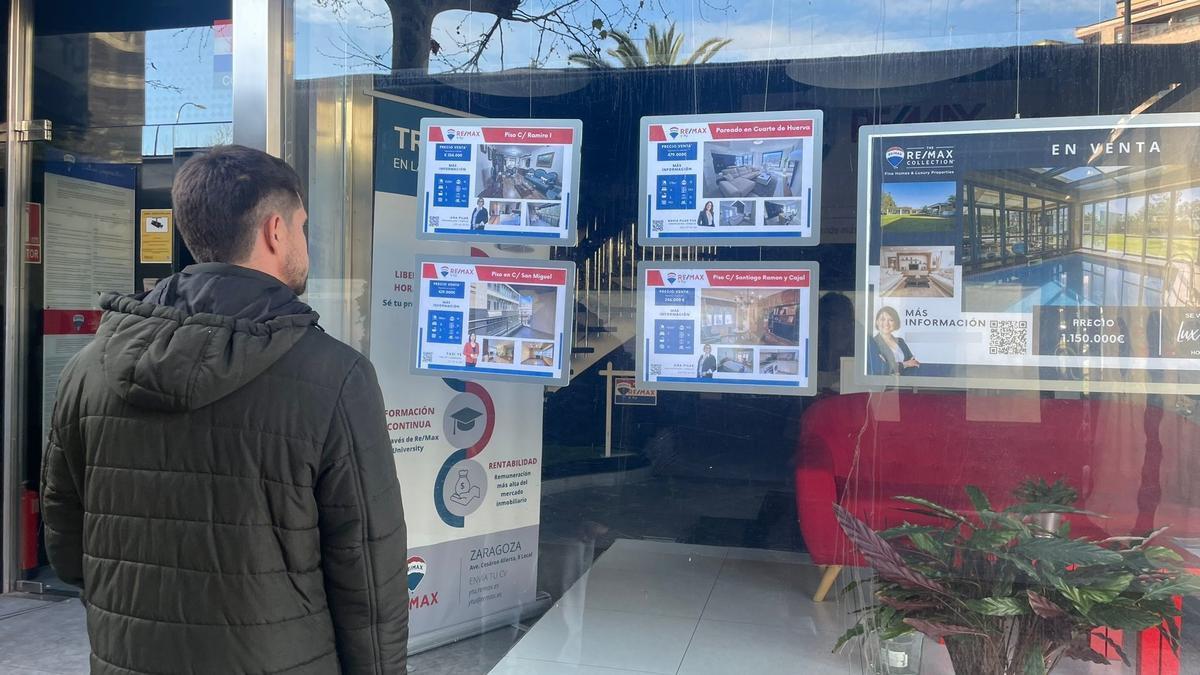
Con esta tasa del euríbor las hipotecas volverán a subir para aquellos hipotecados que tengan que revisar su crédito. Para una hipoteca tipo de 200.000 euros a 30 años referenciado al euríbor con revisión anual y diferencial + 0,60%, la cuota pasará de 818 euros a unos 928 euros (109,82 euros más al mes o 1.318 euros anuales). En el caso de un préstamo más elevado, de 350.000 euros, por ejemplo, en las mismas condiciones, la cuota asciende a 1.625 euros frente a los 1.432 euros de hace un año, es decir, 192 euros más al mes o alrededor de 2.306 euros más al año.
El impacto es notablemente mayor que el de los meses anteriores. "En agosto, para estos mismos supuestos, la revisión anual suponía un incremento aproximado de 88 euros al mes para una hipoteca de 200.000 euros y de 155 euros para una de 350.000 euros. En julio, las subidas eran de unos 82 y 143 euros, respectivamente", explican fuentes del comparador financiero iAhorro.
Temor a la inflación
La situación, lejos de cambiar, podría empeorar en los próximos meses si no se registran avances hacia la paz en Oriente Medio. "El euríbor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio", señala Miquel Riera, analista hipotecario de HelpMyCash. El precio del petróleo Brent, que ronda los 100 euros, se ha disparado por los bombardeos en la región por parte de Irán y Estados Unidos. La inflación también se ha visto afectada por el encarecimiento de los carburantes a causa del conflicto.
Para contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y septiembre hasta situarlos en el 2,5%, y todo apunta a que volverá a hacerlo en sus próximas reuniones para cumplir el objetivo de rebajar los precios hasta el 2% en la eurozona (actualmente se sitúan en el 3,3%, según el dato de agosto).
El euríbor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, "como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%".
En el mejor de los escenarios, el euríbor podría bajar hasta el 2,8% a finales de 2026. Todo dependerá de de cómo se desarrolle el conflicto en Oriente Medio. Si hay acuerdo de paz y el petróleo cae, la inflación podría contenerse y el BCE consideraría no subir más el precio del dinero en lo que queda de año.
En el escenario más pesimista, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027, lo que impulsaría el euríbor hasta el 3,5% o por encima.
Ante tanta incertidumbre, los expertos recomiendan a quienes tengan una hipoteca variable calcular si podrán pagar la cuota con un euríbor a más del 3% o incluso del 3,5%. "Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones", señala Riera.
Noticias Relacionadas
La AN aprueba refuerzos ante un previsible incremento de solicitudes de protección internacional en Ceuta
El Gobierno Vasco destaca la confianza y la estabilidad institucional como activos para el desarrollo empresarial vasco
Zupiria cifra en 49 los incidentes durante la final del Mundial y defiende la actuación "inmediata" de la Ertzaintza
Sánchez contradice a Vivas y asegura que hubo "comunicación constante" antes de la entrada masiva en Ceuta
Letonia se abre a albergar armas nucleares de la OTAN en su territorio "si fuera necesario"
Sánchez y Macron abren la puerta al regreso de Reino Unido a la UE, pero avisan: "No se puede elegir"
Itxaso reivindica que Euskadi aspire a ser “la Viena del Sur” tras conocer el modelo de vivienda municipal de Karl-Marx-Hof